경영학 논문의 용어의 정의 절에서 가장 자주 받는 지적은 “이 정의는 누구의 것입니까”다. 조직몰입, 브랜드 자산, 기업의 사회적 책임, 변혁적 리더십처럼 경영학 핵심 개념은 정의가 한 가지가 아니고, 어느 연구자의 정의를 따르느냐에 따라 측정과 가설이 달라진다. 그래서 정의 문장에는 반드시 출처가 붙어야 하는데, 막상 쓰려고 하면 막힌다. 정의를 그대로 따옴표로 옮겨야 하는지, 의미만 풀어 써도 되는지, 저서에서 가져온 정의와 논문에서 가져온 정의의 표기가 다른지, 번역한 정의는 어떻게 밝히는지, 다른 논문에서 본 정의를 원전처럼 쓰면 안 되는지 같은 질문이 줄줄이 따라온다.
이 글은 경영학 논문에서 정의를 인용하는 표기 방법만 다룬다. 정의를 어떻게 쓰는지, 몇 개를 쓰는지 같은 작성 방법은 교육학 논문 용어의 정의 FAQ와 간호학 논문 용어의 정의 쓰는 법에서 전공별로 다루었으므로, 여기서는 이미 고른 정의를 논문에 옮길 때의 표기 문제에 집중한다. 본문의 인용 문장 예시는 가상의 예시이며, 인용한 문헌의 서지 정보는 확인한 것이지만 정의의 실제 문장은 반드시 원문을 열어 확인한 뒤 옮겨야 한다. 인용 규정은 소속 학과와 투고하려는 학술지에 따라 다르므로 해당 지침이 이 글보다 우선한다.
경영학 용어의 정의가 인용 표기에서 까다로운 이유
경영학은 이론과 척도가 활발히 변해 온 분야여서 같은 개념에 여러 세대의 정의가 쌓여 있다. 브랜드 자산은 Keller(1993)가 Journal of Marketing 57권 1호(1–22쪽)에서 고객 기반 브랜드 자산을 개념화한 논문이 널리 인용되고, 기업의 사회적 책임은 Carroll(1991)이 Business Horizons 34권 4호(39–48쪽)에서 제시한 책임의 피라미드 틀이 자주 인용된다. 조직시민행동은 Podsakoff, MacKenzie, Paine, Bachrach(2000)가 Journal of Management 26권 3호(513–563쪽)에서 이론과 실증 연구를 비판적으로 개관한 논문이 정의와 차원을 정리할 때 자주 쓰인다. 이런 문헌을 정의의 출처로 삼을 때 논문에는 원전의 저자, 연도, 필요하면 쪽수를 정확히 밝혀야 하며, 이 표기가 어긋나면 정의의 신뢰가 흔들린다. 조직몰입처럼 인사조직 전공에서 가장 자주 만나는 개념의 정의와 척도 선택은 조직몰입 논문 쓰기에서 원전별로 구분해 정리했다.
또 하나의 어려움은 정의가 저서에서 나오는 경우가 많다는 점이다. 경영학 개념 중에는 학술 논문이 아니라 단행본이 원전인 것들이 있다. 저서에서 정의를 가져올 때는 쪽수를 밝히는 습관이 필요하고, 판본이 여러 개라면 어느 판본인지도 확인해야 한다. 이런 정보는 참고문헌 항목과 본문 인용이 서로 맞아야 신뢰를 얻는다.
직접 인용과 간접 인용, 정의에서는 무엇을 고르는가
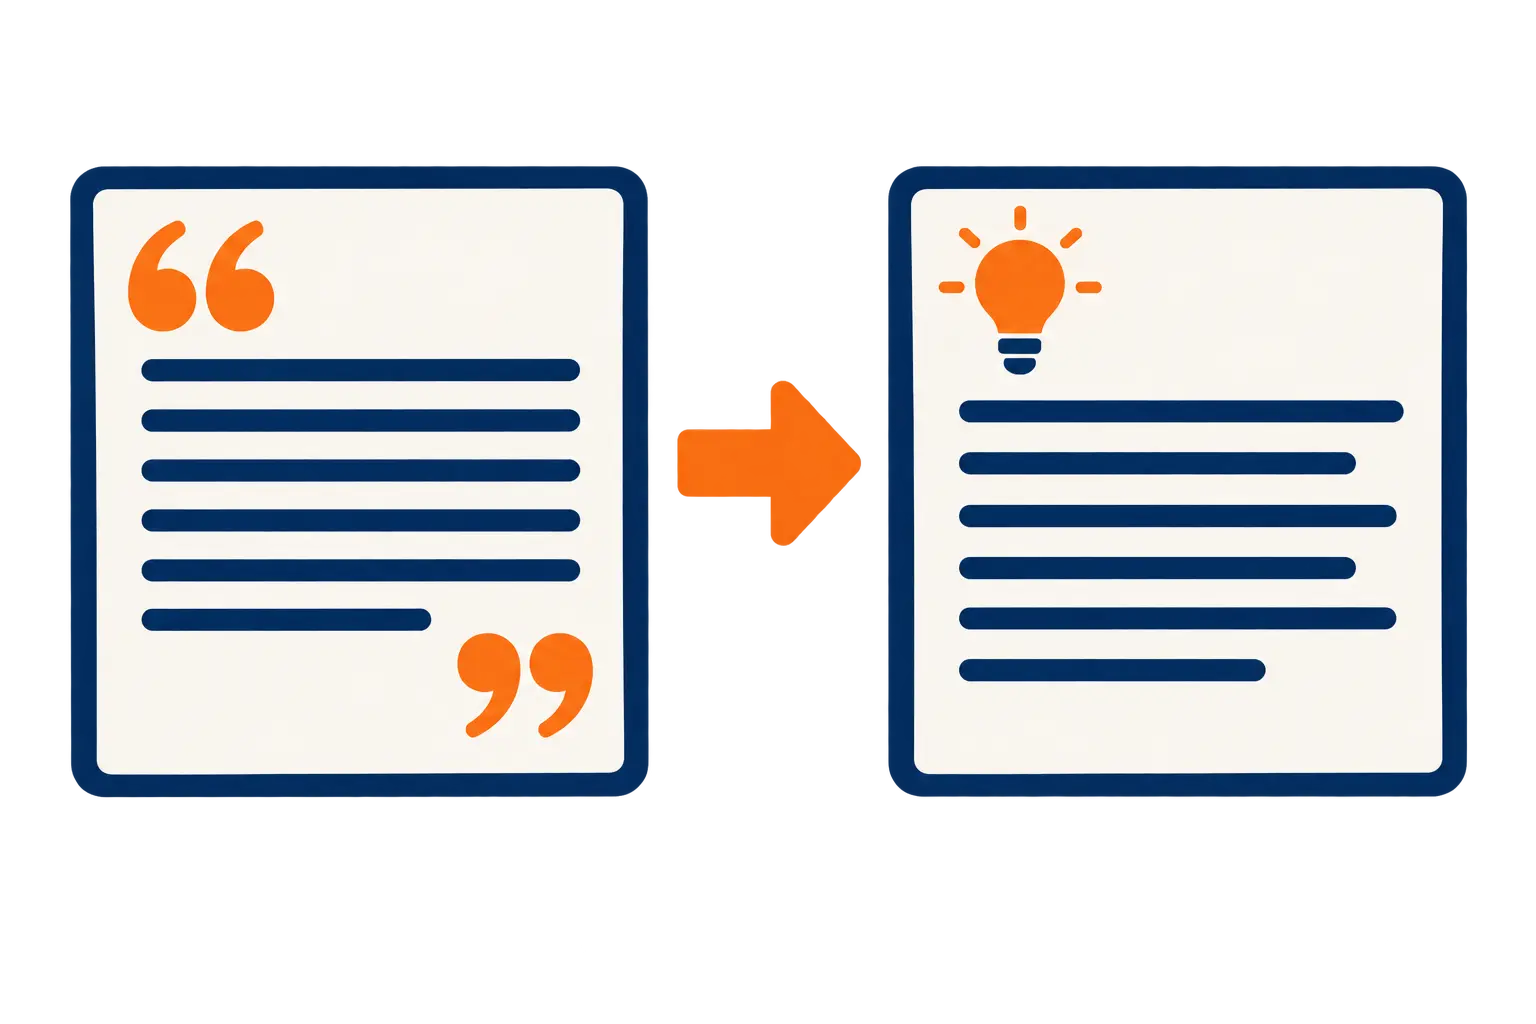
학위논문에서 정의를 옮기는 방식은 크게 두 가지다. 원문의 문장을 따옴표로 그대로 옮기는 직접 인용과, 의미를 내 문장으로 바꿔 쓰는 간접 인용(또는 바꿔 쓰기)이다. 경영학 논문에서는 간접 인용이 기본이고 직접 인용은 예외적으로 쓴다.
- 직접 인용이 어울리는 경우 — 정의의 문구 자체가 이론의 핵심이어서 단어 하나가 바뀌면 의미가 달라지는 경우, 정의가 짧고 원문 그대로가 가장 정확한 경우, 정의의 문구를 비판하거나 분석하는 경우.
- 간접 인용이 어울리는 경우 — 정의의 의미만 옮기면 충분한 대부분의 경우, 여러 연구자의 정의를 종합해 하나로 설명하는 경우, 정의가 길어 그대로 옮기면 문단 흐름이 끊기는 경우.
직접 인용에는 쪽수를 밝히는 것이 일반적이다. APA 7판 체계에서는 직접 인용 시 쪽수를 함께 쓰도록 안내하므로, 예를 들어 “저자(연도, p. 쪽수)”와 같은 형식으로 연도 뒤에 원문의 쪽수를 붙인다. 가상의 서술 예시는 다음과 같다. “A(가상 연도, p. 00)는 해당 개념을 ‘…’라고 정의하였다.” 여기서 따옴표 안에는 원문의 표현이 한 글자도 바뀌지 않고 들어가야 하며, 원문이 영어라면 번역한 문장임을 밝힌다. 정확한 쪽수는 원문을 열어 확인한 값을 쓴다. 학과나 학회지에 따라 한국어 논문의 직접 인용 쪽수 표기가 다를 수 있으므로 해당 지침을 우선한다.
간접 인용으로 정의를 쓰는 방법
간접 인용은 원문을 단순히 단어 몇 개 바꾼 정도로 옮겨서는 안 된다. 의미를 완전히 이해한 뒤 내 문장 구조로 다시 쓰고, 출처를 밝혀야 한다. 간접 인용 정의의 기본 형태는 다음과 같다.
브랜드 자산은 브랜드에 대한 소비자의 지식이 마케팅 활동에 대한 반응에 미치는 차별적 영향으로 설명되어 왔다(Keller, 1993). (설명을 위한 가상의 요약 문장이며, 실제 정의 문구는 원문을 확인해 쓴다.)
이 형태에서 중요한 것은 정의 문장 끝에 괄호로 저자와 연도를 붙이는 것이다. 서술 인용으로 쓰면 “Keller(1993)는 브랜드 자산을 …로 개념화하였다”처럼 저자를 주어로 둘 수 있다. 경영학 논문에서는 이론적 배경 첫 문단에서 서술 인용으로 핵심 문헌을 소개하고, 용어의 정의 절에서는 괄호 인용으로 간결하게 쓰는 경우가 많다. 어느 쪽이든 정의 하나에 출처가 하나 이상 반드시 있어야 한다.
경영학 용어별 간접 인용 문장 예시 (가상)
- 기업의 사회적 책임 — 기업이 경제적 책임에 더해 법적, 윤리적, 자선적 책임까지 수행해야 한다는 관점을 포괄하는 개념으로 논의되어 왔다(Carroll, 1991).
- 조직시민행동 — 공식적 보상 체계에서 직접 요구되지 않지만 조직의 효과적 기능에 기여하는 구성원의 자발적 행동을 가리키는 개념으로 정리되어 왔다(Podsakoff et al., 2000).
- 브랜드 자산 — 브랜드에 대한 소비자의 지식이 마케팅 활동에 대한 반응에 미치는 영향이라는 관점에서 개념화되었다(Keller, 1993).
위 세 문장은 정의의 실제 문구가 아니라 형식을 보여 주기 위한 가상의 요약이다. 실제 논문에서는 각 문헌을 열어 정의가 어떤 표현으로 제시되었는지 직접 확인하고, 그 의미를 내 문장으로 옮겨야 한다. 영문 약어 “et al.”의 사용 규칙은 학과와 학회지에 따라 한국어 논문에서 “외”로 바꿔 쓰기도 하므로 지침을 확인한다.
정의의 출처 유형별 표기
정의를 어디서 가져왔느냐에 따라 표기와 확인해야 할 사항이 달라진다.
학술 논문에서 가져온 정의
가장 흔한 경우다. 본문에는 저자와 연도를 쓰고, 참고문헌에는 학술지명, 권, 호, 쪽수를 밝힌다. 위에서 소개한 Podsakoff 등(2000)의 논문처럼 정의와 차원을 정리한 문헌이 많다. 같은 개념에 여러 논문이 있다면 가장 오래된 원전과 가장 널리 인용되는 개관 논문을 함께 쓰는 방식이 안정적이다.
저서에서 가져온 정의
단행본이 원전인 개념은 본문에 저자, 연도, 쪽수를 쓰고 참고문헌에 출판사까지 밝힌다. 판본이 있다면 판차를 함께 적는다. 저서의 정의를 옮길 때는 쪽수를 확인하지 않고 쓰는 일이 많은데, 직접 인용이라면 쪽수가 필수에 가깝다.
번역서나 번역된 정의
외국 저서를 한국어로 번역한 책에서 정의를 가져왔다면 원저자와 원서 연도, 번역서의 번역자와 출판 연도를 구분해 밝혀야 한다. 직접 인용이라면 번역서의 문장인지 연구자가 직접 번역한 문장인지를 분명히 해야 한다. 연구자가 직접 번역했다면 “저자 번역”이라는 표시를 붙이는 방식이 일반적이다.
정부·기관 문서와 통계에서 가져온 정의
경영학에서는 중소기업, 벤처기업, 스타트업처럼 법령이나 기관 기준에 따라 정의되는 용어가 있다. 이런 용어는 학계의 개념 정의가 아니라 해당 문서의 정의를 따르는 경우가 많으므로, 문서 이름, 발행 기관, 개정 시점을 함께 적는다. 법령상 정의는 개정으로 바뀔 수 있으므로 연구 시점에 유효했던 조항을 확인하고 기준 시점을 밝힌다.
참고문헌 항목은 이렇게 맞춘다
본문에서 정의를 인용했다면 참고문헌에는 그 문헌의 정보가 정확히 실려야 한다. 아래는 APA 7판 형식을 따른 학술 논문 항목의 형태를 보여 주기 위해 앞에서 소개한 세 문헌을 옮긴 것이다. 실제 논문에서는 학과나 학회지의 양식에 맞게 조정한다.
- Keller, K. L. (1993). Conceptualizing, measuring, and managing customer-based brand equity. Journal of Marketing, 57(1), 1–22. https://doi.org/10.1177/002224299305700101
- Carroll, A. B. (1991). The pyramid of corporate social responsibility: Toward the moral management of organizational stakeholders. Business Horizons, 34(4), 39–48. https://doi.org/10.1016/0007-6813(91)90005-G
- Podsakoff, P. M., MacKenzie, S. B., Paine, J. B., & Bachrach, D. G. (2000). Organizational citizenship behaviors: A critical review of the theoretical and empirical literature and suggestions for future research. Journal of Management, 26(3), 513–563. https://doi.org/10.1177/014920630002600307
항목 형식을 맞출 때 가장 흔한 실수는 본문에 쓴 연도와 참고문헌 연도의 불일치, 저자 이름 철자의 불일치, 학술지의 권호와 쪽수 누락이다. 이런 사소한 불일치가 정의의 신뢰를 떨어뜨리므로, 참고문헌 정리 후에는 본문 인용과 한 줄씩 대조한다. 한국어 학술지의 표기 방식은 한국 학회지마다 다를 수 있어서 투고하려는 학회지의 참고문헌 지침을 따른다.
재인용은 어떻게 밝히는가
가장 흔하면서 가장 위험한 인용 오류가 재인용을 숨기는 것이다. 다른 논문에서 어떤 연구자의 정의를 보고, 그 연구자의 원문을 읽지 않은 채 마치 직접 읽은 것처럼 인용하면 원전의 의도와 다르게 옮길 위험이 있다. 원전을 구하지 못했다면 재인용임을 본문에 밝힌다. APA 7판 체계에서는 본문에 원저자와 함께 “as cited in” 형식으로 읽은 문헌을 밝히고, 참고문헌에는 실제로 읽은 문헌만 싣는 방식을 안내한다. 한국어 논문에서는 “(원저자, 연도; 읽은 문헌 저자, 연도에서 재인용)” 같은 형식이 흔하지만, 정확한 형식은 학과나 학회지의 지침을 확인한다.
재인용을 피하는 가장 좋은 방법은 원전을 직접 찾는 것이다. 학술 DB와 도서관 상호대차를 활용하면 많은 원전을 구할 수 있고, 구하지 못한 경우에만 재인용을 쓴다. 심사에서 “이 정의의 원전을 직접 읽었습니까”라는 질문이 나올 수 있으므로, 어느 문헌을 직접 읽었고 어느 문헌을 재인용했는지를 스스로 정리해 둔다.
같은 개념에 여러 정의가 있을 때 인용하는 법
경영학 개념은 연구자마다 정의가 다른 경우가 많다. 이때 정의를 하나만 쓰고 끝내기보다, 여러 정의를 간단히 비교한 뒤 내 연구가 따르는 정의를 밝히는 방식이 학술적으로 더 탄탄하다. 예를 들어 “기업의 사회적 책임은 연구자에 따라 경제적, 법적, 윤리적, 자선적 책임을 포괄하는 틀(Carroll, 1991)로 정의되기도 하고, 이해관계자 관점에서 정의되기도 한다. 본 연구는 전자의 정의를 따른다”처럼 쓴다. 이렇게 쓰면 정의의 선택이 의도적임이 드러난다.
여러 정의를 비교할 때는 괄호 안에 출처를 세미콜론으로 구분해 모아 쓸 수 있다. 괄호 안 순서는 학과나 학회지의 규정에 따라 연도순이나 가나다순 또는 알파벳순으로 정한다. 같은 저자의 같은 해 문헌이 있다면 연도 뒤에 구분 표시를 붙이는 규칙이 있으므로 해당 지침을 확인한다. 이런 세부 규칙은 본문 내 인용 방법 완벽 가이드에 저자 수와 인용 유형별로 자세히 정리되어 있다. 경영학 전공 전반의 논문 구조와 변수 정의 표를 만드는 방법은 경영학 논문 작성법에서 세부전공별로 확인할 수 있다.
용어 정의 인용에서 흔한 실수 일곱 가지
- 출처가 없는 정의 — 정의 문장에 괄호 인용이 없다.
- 본문과 참고문헌의 불일치 — 본문의 연도와 참고문헌의 연도가 다르거나 참고문헌에 없는 문헌을 인용한다.
- 쪽수 누락 — 직접 인용인데 쪽수를 쓰지 않는다.
- 따옴표 안의 변형 — 직접 인용이라고 표시하고 원문과 다르게 옮긴다.
- 재인용 은폐 — 읽지 않은 원문을 직접 읽은 것처럼 인용한다.
- 번역 출처 혼동 — 원서와 번역서를 구분하지 않고 한 문헌처럼 쓴다.
- 단어만 바꾼 베끼기 — 간접 인용이라면서 원문 구조를 그대로 두고 단어만 바꾼다.
정의 인용 점검표
- 모든 정의 문장에 저자와 연도가 붙어 있는가
- 직접 인용에는 쪽수와 따옴표가 있고 원문과 일치하는가
- 간접 인용이 내 문장 구조로 다시 쓰였는가
- 저서의 정의는 판본과 쪽수를 확인했는가
- 번역된 정의의 원서와 번역서가 구분되어 있는가
- 재인용은 본문에서 밝혔고 참고문헌에는 읽은 문헌만 실었는가
- 본문의 모든 인용이 참고문헌에 있고 그 반대도 성립하는가
자주 묻는 질문
정의는 항상 직접 인용으로 써야 정확한 것 아닌가요?
꼭 그렇지는 않다. 경영학 논문에서는 간접 인용이 기본이며, 정의의 문구 자체가 이론의 핵심일 때만 직접 인용을 쓰는 경우가 많다. 직접 인용을 쓰면 쪽수와 정확한 문구가 필요하다.
정의의 출처를 교과서로 써도 되나요?
교과서는 정의를 정리한 2차 문헌이므로, 가능하면 개념을 처음 제안한 원전이나 널리 인용되는 개관 논문을 확인한다. 교과서만으로 정의를 쓰는 것이 허용되는지는 학과 관행에 따라 다르므로 지도교수에게 확인한다.
정의를 직접 만들어도 되나요?
학위논문의 개념적 정의는 학술적 근거가 있어야 하므로 연구자가 임의로 만든 정의는 권장되지 않는다. 여러 문헌의 정의를 종합해 내 연구의 정의를 만들었다면 종합의 근거가 된 문헌들을 모두 밝힌다.
영문 정의를 번역해서 쓰면 출처 표기는 어떻게 하나요?
번역한 문장이 간접 인용이라면 원저자와 연도만 표기하면 되고, 직접 인용이라면 번역한 것임을 밝히며 쪽수를 쓴다. 번역 방식은 학과 지침을 확인한다.
참고문헌에는 정의를 가져온 문헌만 넣나요?
본문에서 인용한 모든 문헌을 참고문헌에 넣고, 읽지 않은 문헌은 넣지 않는 것이 원칙이다. 재인용한 경우에는 실제로 읽은 문헌을 참고문헌에 싣는다.
정리
용어의 정의를 인용하는 일은 정의의 내용을 쓰는 일만큼 중요하다. 경영학 논문에서는 간접 인용을 기본으로 삼고, 직접 인용에는 쪽수와 원문 일치를 지키며, 저서와 번역서와 기관 문서의 표기를 구분하고, 재인용은 숨기지 않는 네 가지가 핵심이다. 본문과 참고문헌의 대응을 마지막에 한 번 대조하는 것만으로도 정의 절에서 받는 지적의 대부분을 줄일 수 있다.